Ratgeber für Unternehmen in Japan · Rechnungen in Japan
Ihre japanischen Kunden fragen nach der T-Nummer — und Ihre Rechnung kennt sie nicht
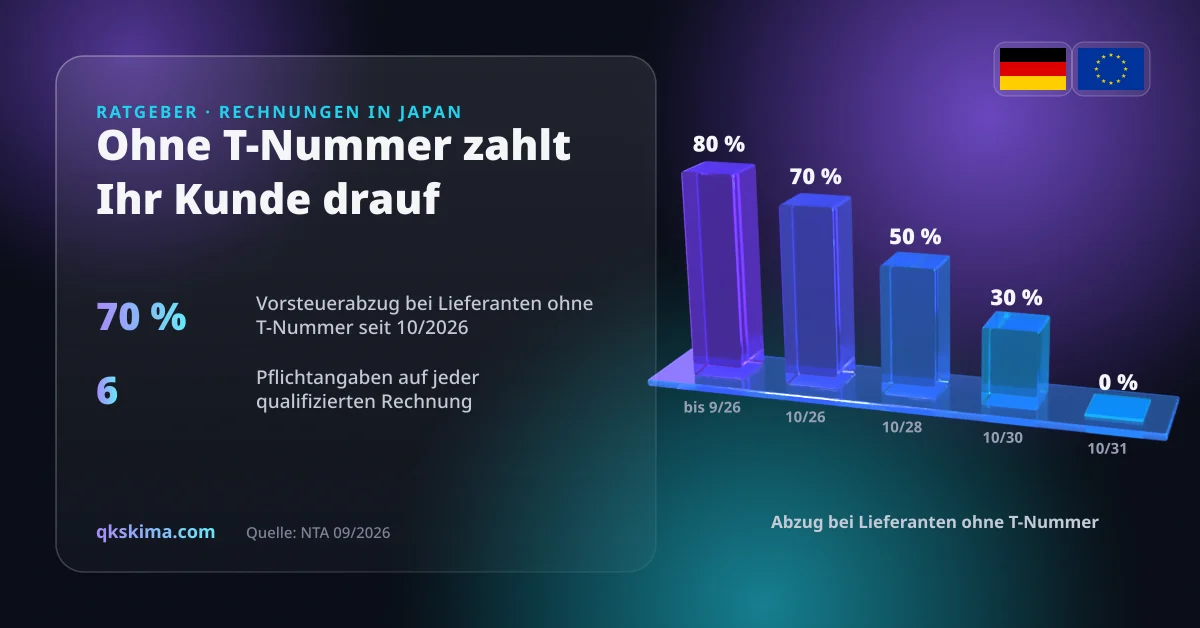
Seit dem 1. Oktober 2023 ziehen japanische Firmen die Verbrauchsteuer nur dann voll ab, wenn sie eine qualifizierte Rechnung mit Registrierungsnummer (T-Nummer) erhalten. Für Lieferanten ohne Registrierung gibt es eine Übergangsregel, die schrittweise ausläuft: seit 1. Oktober 2026 nur noch 70 % Abzug, ab Oktober 2028 50 %, ab Oktober 2030 30 %, ab Oktober 2031 nichts mehr. Für eine europäische Firma in Japan heißt das: Erst klärt der Steuerberater die Registrierung, dann müssen Rechnungsvorlage, Shop, Abrechnungssystem oder ERP die Pflichtangaben liefern.
Kommt Ihnen das bekannt vor?
- Japanische Kunden fragen bei der Lieferantenanlage nach Ihrer T-Nummer.
- Ihre Rechnungen kommen aus dem ERP oder Abrechnungssystem der Zentrale und weisen keine Steuer je Steuersatz aus.
- Ein Kunde bittet um einen Preisnachlass, weil er Ihre Rechnung nicht voll abziehen kann.
- Gutschriften und Korrekturen erzeugen Sie bisher von Hand.
- Niemand weiß, ob Ihr Shop oder Ihre SaaS-Abrechnung japanische Rechnungen erzeugen kann.
Warum das passiert
Der Abzug hängt an der Rechnung
Ohne qualifizierte Rechnung zahlt der japanische Kunde einen Teil der Verbrauchsteuer selbst. Mit jedem Schritt der Übergangsregel wird ein nicht registrierter Lieferant teurer.
Die Systeme stammen aus Europa
Rechnungsvorlagen und ERP-Formulare sind für europäische Umsatzsteuer gebaut. Registrierungsnummer, Steuer je Satz und japanische Angaben fehlen meist.
Neue Gesellschaften sind oft befreit
Eine neue K.K. oder G.K. mit weniger als 10 Mio. ¥ Kapital ist meist zwei Jahre von der Verbrauchsteuer befreit. Wer sich als Rechnungsaussteller registriert, verliert die Befreiung — für Gesellschaften großer Gruppen gilt sie seit Oktober 2024 ohnehin nicht.
Zuständigkeiten sind getrennt
Der Steuerberater entscheidet über die Registrierung, die IT der Zentrale über die Systeme. Dazwischen geht die Umsetzung leicht verloren.
So gehen Sie jetzt vor
-
1
Registrierung mit dem Steuerberater klären
Lohnt sich die Registrierung jetzt, später oder gar nicht? Die Antwort hängt von Kunden, Umsatz und Gruppengröße ab.
-
2
Alle Stellen sammeln, die Rechnungen erzeugen
Rechnungsvorlage, Shop, Abo- oder SaaS-Abrechnung, ERP der Zentrale, Gutschriften: Jede Quelle muss die Pflichtangaben liefern.
-
3
Pflichtangaben einbauen
Name und Registrierungsnummer, Datum, Leistung mit Kennzeichnung ermäßigt besteuerter Posten, Beträge und Steuersatz je Steuersatz, Steuer je Steuersatz, Name des Empfängers.
-
4
Mit echten Fällen testen
Gemischte Steuersätze, Rabatte, Gutschriften und Teilzahlungen durchspielen, bevor die erste Rechnung an einen Kunden geht.
-
5
Aufbewahrung klären
Rechnungen, die Sie elektronisch erhalten oder versenden, müssen nach japanischem Recht geordnet und auffindbar aufbewahrt werden. Den Rahmen setzt Ihr Steuerberater.
Checkliste: Was auf eine qualifizierte Rechnung gehört
- Name des Ausstellers und Registrierungsnummer (T-Nummer)
- Datum der Leistung
- Leistung, mit Kennzeichnung der Posten zum ermäßigten Steuersatz
- Summe der Beträge je Steuersatz (10 % und 8 %) und der angewandte Steuersatz
- Verbrauchsteuer je Steuersatz
- Name des Empfängers
Wie wir Ihnen helfen
QkSkima K.K. ist eine japanische Gesellschaft in Kitakyushu. Wir setzen um, was Ihr Steuerberater festlegt: in der Rechnungsvorlage, im Shop, in der SaaS-Abrechnung oder an der Schnittstelle zum ERP Ihrer Zentrale.
- Rechnungsvorlagen und Gutschriften mit allen Pflichtangaben, auf Japanisch und auf Wunsch zweisprachig
- Shop (Shopware, Magento und andere) und SaaS-Abrechnung japantauglich: Steuer je Satz, Überweisung auf Rechnung
- Anbindung an das ERP oder Abrechnungssystem der Zentrale, damit Japan keine Insellösung wird
- Tests mit echten Fällen: gemischte Steuersätze, Rabatte, Korrekturen
- Abstimmung mit Ihrem Steuerberater in Japan — auf Deutsch mit der Zentrale, schriftlich auf Japanisch in Japan
Häufige Fragen
Brauchen wir eine T-Nummer?
Das entscheidet Ihr Steuerberater. Für Kunden, die Verbrauchsteuer abziehen, ist eine Rechnung ohne T-Nummer seit 1. Oktober 2026 nur noch zu 70 % abzugsfähig, und der Anteil sinkt weiter.
Können Rechnungen weiter aus dem ERP der Zentrale kommen?
Ja, wenn das System die Pflichtangaben liefert. Oft reicht eine angepasste Vorlage oder ein eigener Ausgabeweg für Japan; manchmal ist eine kleine Rechnungsstelle in Japan einfacher.
Übernehmen Sie die Registrierung?
Nein. Registrierung und steuerliche Bewertung macht Ihr Steuerberater. Wir sorgen dafür, dass Ihre Systeme danach die richtigen Rechnungen erzeugen.
Wie lange dauert die Umsetzung?
Eine Rechnungsvorlage ist oft in wenigen Tagen angepasst. Shop, SaaS-Abrechnung oder ERP-Anbindung schätzen wir nach einem kurzen Blick auf Ihr System.