日本で事業を行う企業のためのガイド · インボイス対応
取引先に登録番号を求められても、本社のシステムの請求書には載っていない
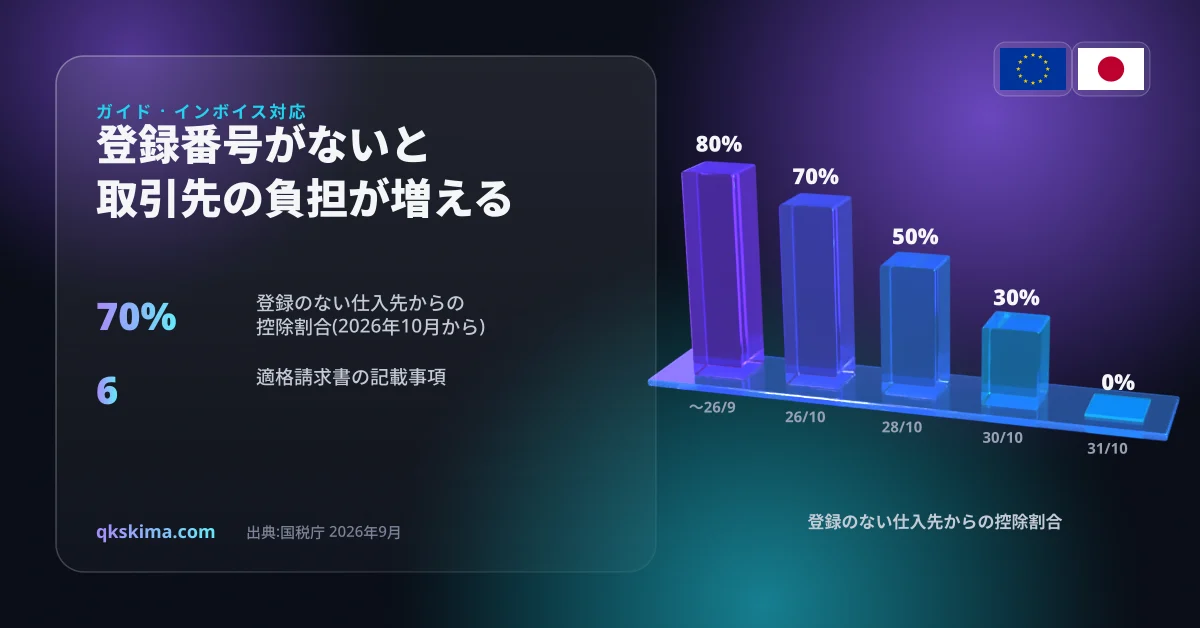
2023年10月1日以降、取引先が消費税を全額控除できるのは、登録番号のある適格請求書を受け取った場合です。登録のない仕入先については経過措置が段階的に縮小し、2026年10月1日から控除割合は70%、2028年10月から50%、2030年10月から30%、2031年10月以降は控除できなくなります。欧州企業の日本法人では、まず税理士と登録の要否を決め、そのうえで請求書の様式、ショップ、請求システム、本社のERPを記載事項に合わせる必要があります。
こんなお悩みはありませんか?
- 取引先の口座開設の際に、登録番号を求められた。
- 請求書は本社のERPや請求システムから出ており、税率ごとの消費税額が載っていない。
- 全額控除できないことを理由に、値引きを求められた。
- 返品や訂正の書類を手作業で作っている。
- ショップやSaaSの請求機能が日本の請求書に対応できるか、誰も分からない。
なぜ起こるのか
控除は請求書で決まる
適格請求書がなければ、取引先が消費税の一部を負担することになります。経過措置が縮小するたびに、登録のない仕入先は割高になります。
システムが欧州向けに作られている
請求書の様式やERPの帳票は欧州の付加価値税を前提にしており、登録番号や税率ごとの記載がないことが多いです。
新設法人は免税のことが多い
資本金1,000万円未満の新設法人は、原則として設立から2年間は免税です。インボイス発行事業者として登録すると免税ではなくなります。また2024年10月以降、大規模なグループの新設法人には免税が適用されません。
担当が分かれている
登録の判断は税理士、システムは本社のIT部門。その間で実際の対応が抜け落ちがちです。
今すぐできること
-
1
税理士と登録の要否を決める
今登録するか、後にするか、しないか。取引先、売上、グループの規模によって答えが変わります。
-
2
請求書を作るすべての仕組みを洗い出す
請求書の様式、ショップ、サブスクリプションやSaaSの請求、本社のERP、返品・訂正。どこから出る書類にも記載事項が必要です。
-
3
記載事項を組み込む
発行者の名称と登録番号、取引年月日、取引内容(軽減税率の対象である旨)、税率ごとの合計額と適用税率、税率ごとの消費税額、受け取る事業者の名称。
-
4
実際の取引で試す
複数の税率、値引き、返品、分割払いを、最初の請求書を送る前に確認します。
-
5
保存方法を決める
電子で送受信した請求書は、日本の法令に沿って整理し、検索できる形で保存する必要があります。枠組みは税理士とご確認ください。
チェックリスト:適格請求書の記載事項
- 書類作成者の名称と登録番号
- 取引年月日
- 取引内容(軽減税率の対象品目である旨)
- 税率ごとに区分して合計した対価の額と適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の名称
当社にできること
QkSkima株式会社は北九州の日本の会社です。税理士が決めた内容を、請求書の様式、ショップ、SaaSの請求、本社ERPとの連携に実装します。本社とはドイツ語・英語で、日本法人の皆さまとは日本語(書面)でやり取りします。
- 記載事項をすべて満たした請求書・返品書類の様式(日本語、ご希望により二か国語)
- ショップ(Shopwareなど)やSaaSの請求を日本向けに:税率ごとの記載、請求書払い
- 本社のERPや請求システムとの連携 — 日本法人だけ別の仕組みにならないように
- 複数税率、値引き、訂正などの実際のケースでの確認
- 日本の税理士との調整
よくあるご質問
登録番号は必要ですか?
判断は税理士にご相談ください。消費税を控除する取引先にとって、登録番号のない請求書は2026年10月1日から70%しか控除できず、割合はさらに下がります。
請求書は本社のERPから出し続けられますか?
記載事項を出力できれば可能です。様式の調整や日本向けの出力経路で足りることが多いです。
登録手続きもお願いできますか?
いいえ。登録と税務の判断は税理士の担当です。私たちは、その後システムが正しい請求書を出せるようにします。
どのくらいかかりますか?
請求書の様式であれば数日で対応できることが多いです。ショップ、SaaS、ERP連携は、システムを拝見してからお見積りします。