Guides pour les entreprises au Japon · Facturer au Japon
Vos clients japonais demandent votre numéro T — et votre facture ne le connaît pas
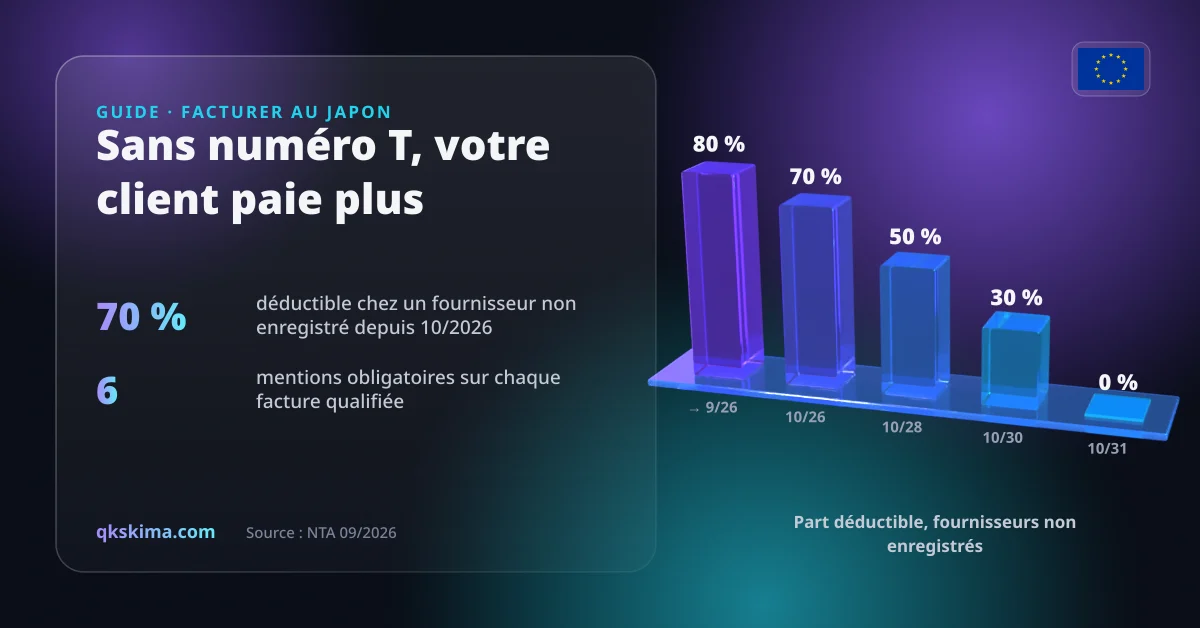
Depuis le 1er octobre 2023, les entreprises japonaises ne déduisent la taxe à la consommation en totalité qu'avec une facture qualifiée portant un numéro d'enregistrement (numéro T). Pour les fournisseurs non enregistrés, une règle transitoire s'éteint par étapes : 70 % déductibles depuis le 1er octobre 2026, 50 % à partir d'octobre 2028, 30 % à partir d'octobre 2030, plus rien à partir d'octobre 2031. Pour une entreprise européenne au Japon : votre conseiller fiscal tranche l'enregistrement, puis votre modèle de facture, boutique, système de facturation ou ERP doit fournir les mentions obligatoires.
Cela vous parle ?
- Vos clients japonais demandent votre numéro T à l'ouverture du compte fournisseur.
- Vos factures sortent de l'ERP du siège et n'indiquent pas la taxe par taux.
- Un client demande une remise parce qu'il ne peut pas déduire entièrement votre facture.
- Les avoirs et corrections se font encore à la main.
- Personne ne sait si votre boutique ou votre facturation SaaS peut produire des factures japonaises.
Pourquoi cela arrive
La déduction dépend de la facture
Sans facture qualifiée, le client japonais supporte une partie de la taxe. À chaque étape de la règle transitoire, un fournisseur non enregistré devient plus cher.
Les systèmes ont été conçus pour l'Europe
Modèles de facture et formulaires d'ERP sont faits pour la TVA européenne. Numéro d'enregistrement, taxe par taux et mentions japonaises manquent souvent.
Les nouvelles sociétés sont souvent exonérées
Une nouvelle K.K. ou G.K. au capital inférieur à 10 millions de yens est en général exonérée deux ans. S'enregistrer comme émetteur de factures met fin à l'exonération — qui ne s'applique de toute façon plus aux filiales de grands groupes depuis octobre 2024.
Les responsabilités sont séparées
Le conseiller fiscal décide de l'enregistrement, l'informatique du siège des systèmes. La mise en œuvre se perd facilement entre les deux.
Que faire maintenant
-
1
Trancher l'enregistrement avec votre conseiller fiscal
Maintenant, plus tard ou pas du tout ? La réponse dépend de vos clients, de votre chiffre d'affaires et de la taille du groupe.
-
2
Recenser tout ce qui produit des factures
Modèle de facture, boutique, facturation d'abonnements ou SaaS, ERP du siège, avoirs : chaque source doit fournir les mentions obligatoires.
-
3
Intégrer les mentions obligatoires
Nom et numéro d'enregistrement, date, prestation avec les articles à taux réduit signalés, totaux et taux par taux, taxe par taux, nom du destinataire.
-
4
Tester avec des cas réels
Taux mixtes, remises, avoirs et paiements partiels, avant que la première facture parte chez un client.
-
5
Organiser la conservation
Les factures envoyées ou reçues sous forme électronique doivent être conservées de façon ordonnée et consultable selon le droit japonais. Votre conseiller fiscal fixe le cadre.
Liste de contrôle : ce que doit indiquer une facture qualifiée
- Nom de l'émetteur et numéro d'enregistrement (numéro T)
- Date de l'opération
- Prestation, avec les articles à taux réduit signalés
- Total par taux (10 % et 8 %) et taux appliqué
- Taxe à la consommation par taux
- Nom du destinataire
Comment nous vous aidons
QkSkima K.K. est une société japonaise basée à Kitakyushu. Nous mettons en œuvre ce que décide votre conseiller fiscal : dans votre modèle de facture, votre boutique, votre facturation SaaS ou l'interface avec l'ERP du siège.
- Modèles de facture et avoirs avec toutes les mentions, en japonais et bilingues sur demande
- Boutique (Shopware, Magento et autres) et facturation SaaS adaptées au Japon : taxe par taux, virement sur facture
- Connexion à l'ERP ou au système de facturation du siège, pour que le Japon ne devienne pas un îlot
- Tests avec des cas réels : taux mixtes, remises, corrections
- Coordination avec votre conseiller fiscal au Japon — en anglais ou en allemand avec le siège, par écrit en japonais au Japon
Questions fréquentes
Avons-nous besoin d'un numéro T ?
C'est à votre conseiller fiscal d'en décider. Pour les clients qui déduisent la taxe, une facture sans numéro T n'est plus déductible qu'à 70 % depuis le 1er octobre 2026, et la part continue de baisser.
Les factures peuvent-elles encore venir de l'ERP du siège ?
Oui, si le système fournit les mentions obligatoires. Souvent un modèle adapté ou une sortie spécifique au Japon suffit.
Vous occupez-vous de l'enregistrement ?
Non. L'enregistrement et l'évaluation fiscale relèvent de votre conseiller fiscal. Nous veillons à ce que vos systèmes produisent ensuite les bonnes factures.
Combien de temps faut-il ?
Un modèle de facture s'adapte souvent en quelques jours. Pour une boutique, une facturation SaaS ou un ERP, nous estimons après un court examen de votre système.